
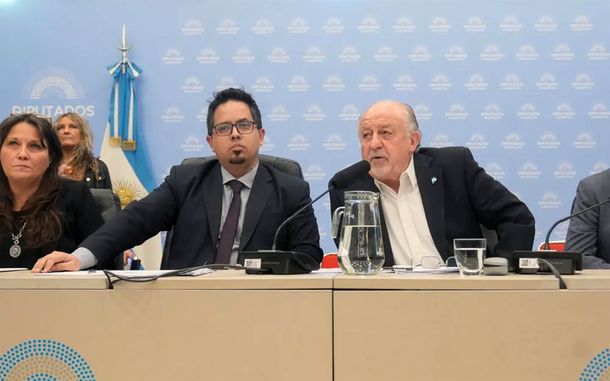
La Cámara de Diputados inició este miércoles en comisión el tratamiento de una batería de proyectos sobre endeudamiento y morosidad, en un contexto en el que la caída del poder adquisitivo empuja a millones de personas a recurrir al crédito para pagar gastos básicos y termina atrapándolas en una “bola de nieve” de deudas impagas. El debate se desarrolla en un plenario de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia, que comenzaron a escuchar a especialistas, economistas y organizaciones sociales, con el objetivo de fijar un cronograma de trabajo que obligue a emitir dictamen antes de fin de mes. Sobre la mesa hay entre 40 y 50 proyectos de distintos bloques que buscan aliviar la situación de cerca de 6 millones de deudores en mora y regular las condiciones en que bancos, financieras y fintech otorgan y cobran créditos.
En la apertura de la ronda de exposiciones, referentes de organizaciones sociales y especialistas en endeudamiento de hogares describieron un escenario crítico: familias que acumulan 39 billones de pesos de deuda, según relevamientos citados en el Congreso, y niveles de morosidad que el Banco Central considera los más altos de los últimos veinte años. Los testimonios detallaron que una porción creciente de la población toma préstamos para pagar otros préstamos, o para cubrir alquileres, alimentos y tarifas, configurando un esquema de consumo financiado por crédito que se vuelve insostenible cuando los ingresos pierden contra la inflación. Frente a ese panorama, reclamaron una intervención estatal urgente que frene las tasas consideradas usurarias, limite cargos abusivos y garantice mecanismos de refinanciación que permitan salir de la morosidad sin quedar excluidos del sistema financiero.
El impulso político a la discusión llegó principalmente desde la oposición, que logró en la última sesión del recinto una votación masiva para emplazar a las comisiones y fijar plazos estrictos de tratamiento. Aunque no alcanzó las mayorías especiales necesarias para incorporar directamente los proyectos al temario de la sesión, la oposición reunió 133 votos para activar el debate y consiguió luego el respaldo unánime para un plan de trabajo que fija reuniones informativas y fechas concretas de dictamen. Ese acuerdo establece dos plenarios informativos sobre endeudamiento, seguidos de una jornada exclusiva de discusión entre diputados y, finalmente, una fecha límite —a fines de septiembre— para emitir dictamen y habilitar la discusión en el recinto. La estrategia apunta a consolidar una mayoría transversal que fuerce al oficialismo a pronunciarse frente a una problemática que atraviesa todas las clases sociales.
Dentro de las comisiones, el debate exhibe diferencias claras sobre el rol del Estado. Mientras la oposición y buena parte de los expositores sostienen que la intervención estatal es imprescindible para proteger a consumidores endeudados frente a tasas de interés consideradas desproporcionadas y prácticas poco transparentes de bancos y plataformas digitales, referentes del oficialismo insisten en que el acceso al crédito no debe ser restringido y cuestionan que se socialicen los costos de decisiones de consumo privadas. Algunos dirigentes oficialistas han llegado a relativizar la gravedad de la morosidad al atribuirla a compras “innecesarias”, como bienes de consumo durables adquiridos en cuotas que luego no se pagan. La discusión, por lo tanto, no se limita a mecanismos técnicos de refinanciación o quitas de intereses, sino que abre una disputa más profunda sobre quién debe asumir el peso de una crisis de endeudamiento que se extendió de los sectores de bajos ingresos a franjas medias que recurren cada vez más al crédito para sostener su nivel de vida.
El cronograma de trabajo consensuado mantiene la expectativa alta hacia las próximas semanas, cuando las comisiones deberán transformar el diagnóstico en propuestas concretas de alivio. Entre las iniciativas se analizan esquemas de refinanciación de deudas, límites a las tasas de interés, regulaciones más estrictas sobre cargos y comisiones, y controles específicos sobre el accionar de fintech y billeteras virtuales, que ganaron terreno como canal de crédito para sectores excluidos del sistema bancario tradicional. El desafío será compatibilizar esos proyectos en uno o varios dictámenes que puedan reunir mayoría suficiente en el recinto y, al mismo tiempo, evitar que las soluciones terminen recortando nuevamente el acceso al crédito de quienes hoy dependen de él para cubrir necesidades básicas. Con las fechas de dictamen ya fijadas para la segunda quincena de septiembre, el Congreso se prepara para una discusión que promete tener fuerte impacto en la economía cotidiana de millones de familias asfixiadas por sus deudas.